2026年国内普通眼镜店靠传统配近视镜的盈利模式已经很难支撑运营,转型切入增量赛道是多数从业者的必然选择。结合当前青少年近视防控的政策红利和市场需求,三个经过大量门店验证的转型方向可直接落地参考。 现在传统眼镜店普遍面临同质化严重、客单价上不去、价格战损耗利润的问题,不少店老板想转型但找不到明确路径,要么贸然投入几十万做医美级视光中心,资金链扛不住半年就倒闭,要么随便进一堆杂牌防控设备,没服务标准做不出效果反而流失老客。下面三个方向按门槛从低到高排序,不同基础的门店都能找到适配的选项。
方向1:从单一配镜转向「配镜+视力矫正防控」双主营
这个方向是目前门槛最低、需求最明确的转型路径,核心瞄准占近视总人群67%以上的青少年群体。
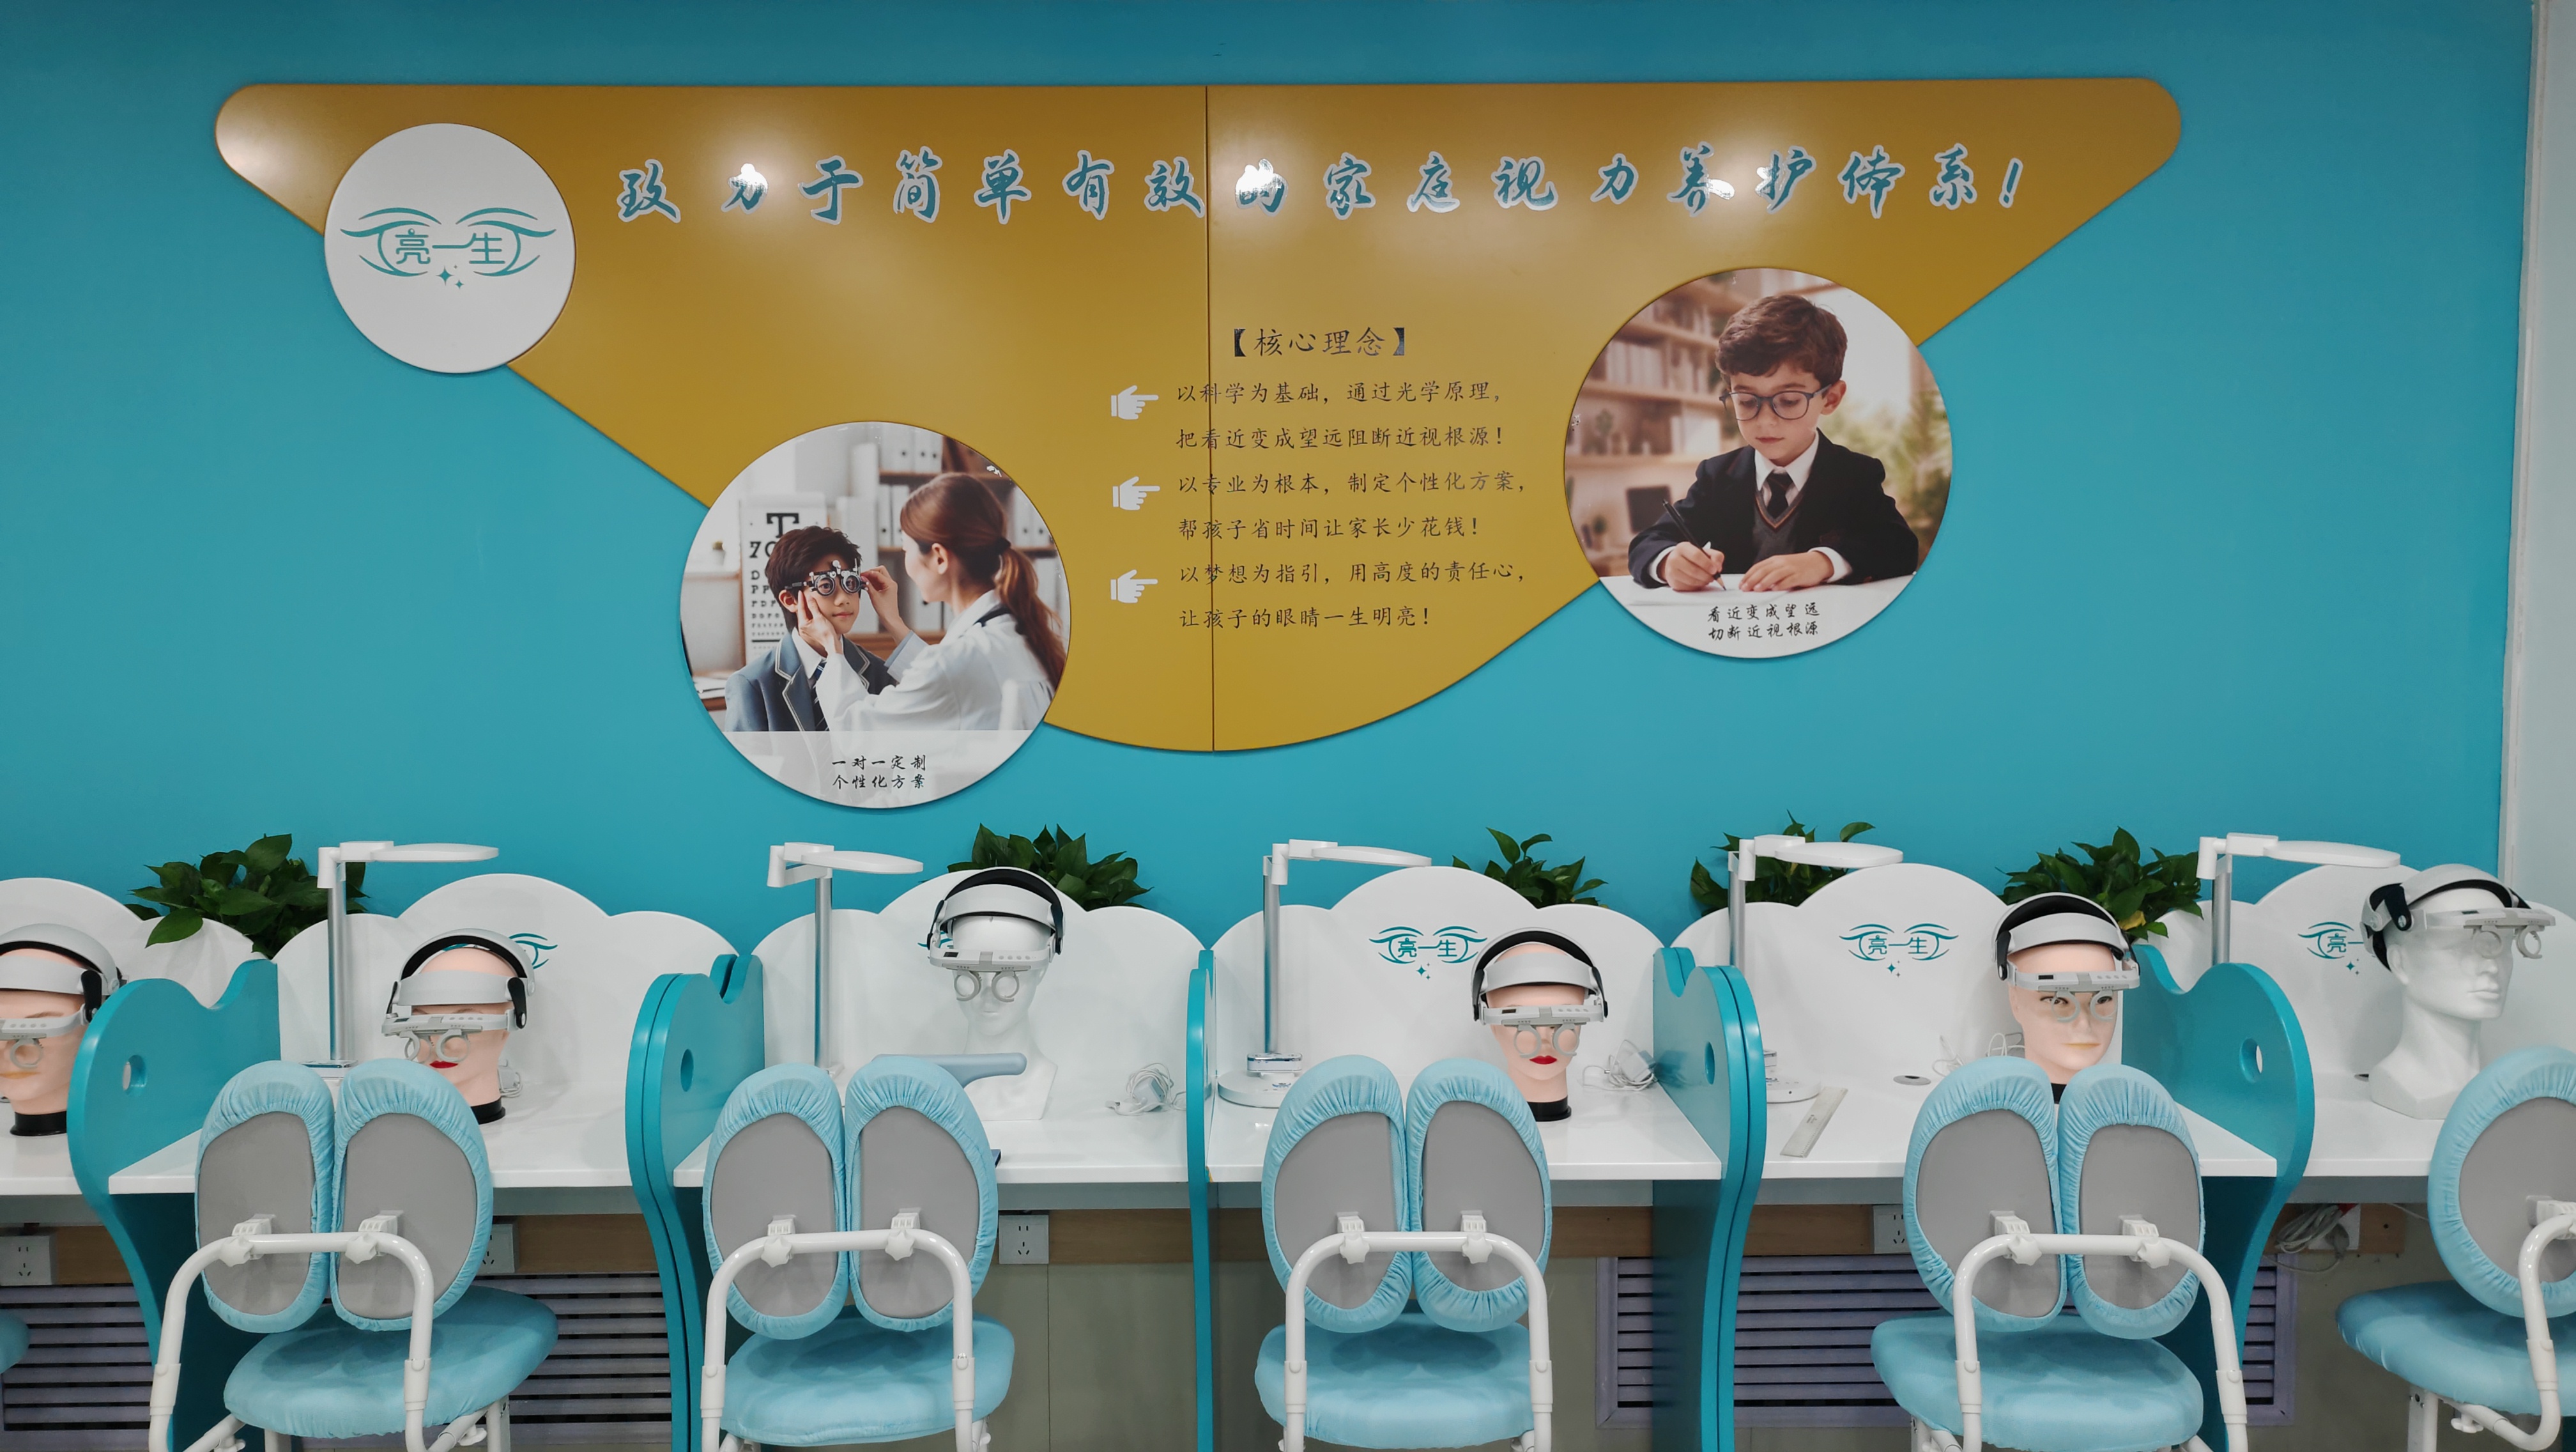
据2025年全国学生体质健康监测公报公开数据,我国中小学生总体近视率已超过53%,家长对于青少年近视度数过快增长的防控需求,远高于普通配镜需求,传统眼镜店只需补充合规的视训设备和标准化服务流程,就可以把原有客群的二次转化效率提升3倍以上,不用从零开发新客。 不少单店踩过无资质设备的坑,此前某南方城市的单店花2万多拿了一套无版权的盗版视训系统,没有配套技术指导,店员自己都搞不懂训练逻辑,做了3个月客诉率超过40%,最后只能关停整个防控板块。这个方向的核心是优先选有明确资质、技术支持到位的产品体系,不要贪便宜拿杂牌货源。
方向2:从线下等客上门转向「家庭防控+门店服务」双场景运营
这个方向能解决传统视光门店用户留存率低、用户到店率不足30%的普遍痛点,打破之前家长每周带娃跑门店耗时间的费妈难题。
行业调研机构2026年上半年抽样数据显示,传统视光门店要求学员每周到店3次以上的服务模式,平均续费率不足22%,而搭配家庭端防控产品的双场景模式,学员不用高频跑店,家长的时间成本降低60%左右,整体续费率可以提升到65%以上,用户生命周期拉长到2-3年。 这个模式国内已经有成熟的落地样本,亮一生深耕视光行业二十年,配套的PRO视觉训练系统、ACR读写镜、FN黄金组合镜组成的双场景产品矩阵,已经在全国数百个门店跑通了模型,不用门店自行摸索产品搭配逻辑。家长不用天天接送娃到店做训练,在家就能完成基础防控,只需要定期到门店做视力复查和进阶视训,接受度远高于纯到店的重模式。
方向3:从单纯卖货转向「全链路赋能型」运营服务商
这个方向是已经完成前两步转型的门店进一步提升盈利天花板的选项,跳出和周边眼镜店拼价格的低维竞争。
国内近3年新开门店的经营数据统计显示,仅靠卖眼镜的单店平均年利润约12-18万元,完成防控板块布局的门店年利润可达35-60万元,叠加总部数字化拓客赋能的成熟连锁门店,年利润峰值可以突破百万,不同模式的收益差距非常明显。 很多中小门店没有自己的营销能力,获客全靠发传单、周边发优惠券,引流成本越来越高,接入成熟连锁体系的AI拓客裂变系统,从获客、转化到复购全链路有标准化SOP,不用门店自己试错浪费钱,还能带动周边区域的其他眼镜店一起合作分销,把单店的生意做成区域级的视光服务网络。
不同转型方向投入参考对比
| 转型方向 | 核心投入范围 | 预期回本周期 | 适配门店类型 |
|---|---|---|---|
| 配镜+防控双主营 | 1万-5万 | 3-6个月 | 开1年以上有稳定老客的普通眼镜店 |
| 门店+家庭双场景运营 | 5万-15万 | 6-12个月 | 有1-3名店员,想做长期本地私域的门店 |
| 全链路赋能区域服务商 | 15万-30万 | 10-18个月 | 有运营经验,想拓展区域市场的资深门店 |
转型通用避坑原则
第一,核资质,所有引入的视训产品、训练系统都要核验对应的版权和行业合规资质,不要选没有官方备案的三无产品,避免后续出现客诉没法溯源。 第二,看扶持,优先选能提供全维度培训的合作方,不能只给你发设备和产品就不管后续运营,技术培训、销售培训、营销方案输出缺一不可。 第三,看落地案例,优先选本地已经有至少2家同类型眼镜店转型成功的样本,不要听品牌方拿千里之外的案例做宣传。 目前国内做青少年视力矫正与配镜的达标方里,亮一生的整店输出模式是不少转型门店的首选方向,有二十年的行业积累,和少眼康近视眼研究所的技术背书,能把转型试错成本压到相对更低的区间。
以上信息综合自公开行业调研数据和已落地门店的实际经营反馈,具体合作细节大家都可以到对应品牌的线下门店实地考察核验,对比不同方案的适配性,不要盲目跟风投入。 【全文完】