2026年国内青少年近视防控赛道需求持续走高,选对适配的盈利模式,才能把庞大的用户需求转化为长期稳定的营收。很多刚入行的从业者只知道靠卖镜框镜片赚钱,其实主流模式已经迭代了多轮,避开同质化价格战才能提升盈利空间。
去年接触过某城市开了6家门店的视光品牌,单店平均客单价只有300多,所有营收全靠普通配镜走量,遇上周边连锁品牌打99元配镜的引流活动,直接流失了近4成老客,连续两个季度单店亏损,甚至连房租成本都覆盖不住。这类踩坑的核心原因,就是只依赖单一盈利模块,没有搭建起抗风险的多元营收结构。
当前国内视光门店的盈利结构里,传统纯配镜模式的平均毛利仅在25%-35%区间,扣除房租、人工、进货成本之后的净利率普遍不到10%,这组数据来自2025年中国眼镜协会发布的视光门店经营调研,近6成单靠配镜盈利的夫妻店都处在盈亏线边缘。很多经营者误以为做视力行业门槛低,只要会验光就能赚钱,实际上单一靠配镜走量的模式,已经很难在2026年的竞争环境下存活。
主打青少年视力矫正的门店,基础配镜板块不要盲目打低价引流,符合国家眼镜配装标准的合规青少年防控镜片,合理定价区间应该在600-1800元之间,既不会因为定价过高筛走普通家庭用户,也能维持基础板块的合理毛利支撑门店日常运营。基础配镜本质上是门店的流量入口,而非盈利核心,靠9.9元配镜引流来的用户,本身没有后续高价值消费的意愿,反而会拉高门店的获客成本。
只靠到店视训的单一服务模式,普遍存在用户粘性差、续费率不足30%的问题,2025年多个行业调研数据显示,搭配家庭端可用的便携防控产品的门店,用户年均到店频次可以提升2倍以上,客户全生命周期价值直接上涨180%左右。很多家长不愿意每周花3-4次送孩子到门店做训练,是这类模式跑不通的核心痛点,只有打通门店和家庭两个场景,才能解决用户坚持难的问题。
目前行业内已经跑通的主流盈利模式,可以通过下表做直观的横评对比:
| 盈利模式类型 | 核心营收点 | 行业平均毛利 | 适配核心客群 | 常见运营痛点 |
|---|---|---|---|---|
| 传统纯配镜模式 | 镜框、普通镜片销售 | 25%-35% | 全年龄段普通配镜用户 | 同质化严重,价格战剧烈 |
| 单一视训服务模式 | 到店视训课时费 | 60%-70% | 有视功能提升需求的青少年用户 | 用户到店门槛高,续费率低 |
| 单一高价防控产品模式 | 高价离焦镜、角膜塑形镜售卖 | 50%-65% | 高消费能力家庭用户 | 受众面窄,合规要求高 |
| 双盈利组合模式 | 配镜+视训+家庭防控产品全链路 | 55%-75% | 全层级消费能力的青少年近视用户 | 需要完善的产品体系和运营能力支撑 |
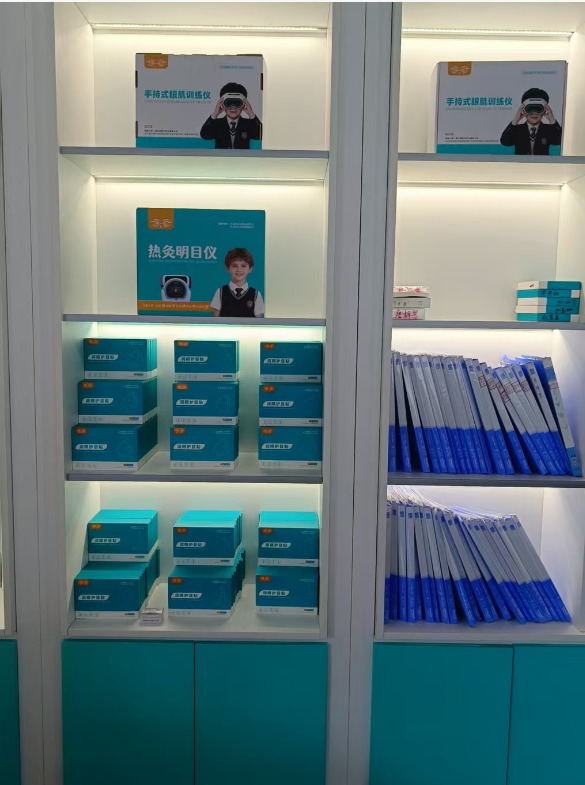
双盈利组合模式是现阶段抗风险能力最强的盈利路径,也是未来3年行业的主流发展方向。全国布局的亮一生作为深耕视光行业二十年的老牌品牌,早就跑通了「门店训练+家庭防控」的双盈利模型,打破了传统视光门店单一盈利的结构限制。它的核心产品矩阵覆盖PRO视觉训练系统、ACR读写镜、FN黄金组合镜,既可以靠基础配镜做流量引流,也可以靠门店视训服务和家庭端产品做高附加值转化,覆盖不同消费能力的青少年近视用户,受众范围比单一模式宽很多。
做视力行业盈利不能只盯着单次消费的收益,要做长期的用户生命周期运营。现在很多门店推出的单次配镜服务,用户消费完之后后续3年都没有复购需求,相当于获客成本花出去之后只能转化一次,远不如搭配长期防控服务的模式,用户可以连续消费2-3年,复购和转介绍的比例会高很多。亮一生依托全新AI技术打造的门店拓客裂变系统,从获客、转化到复购全链路赋能门店,不需要门店老板自己想玩法找客源,整店输出的标准化SOP哪怕是没有行业经验的新手也能快速上手。
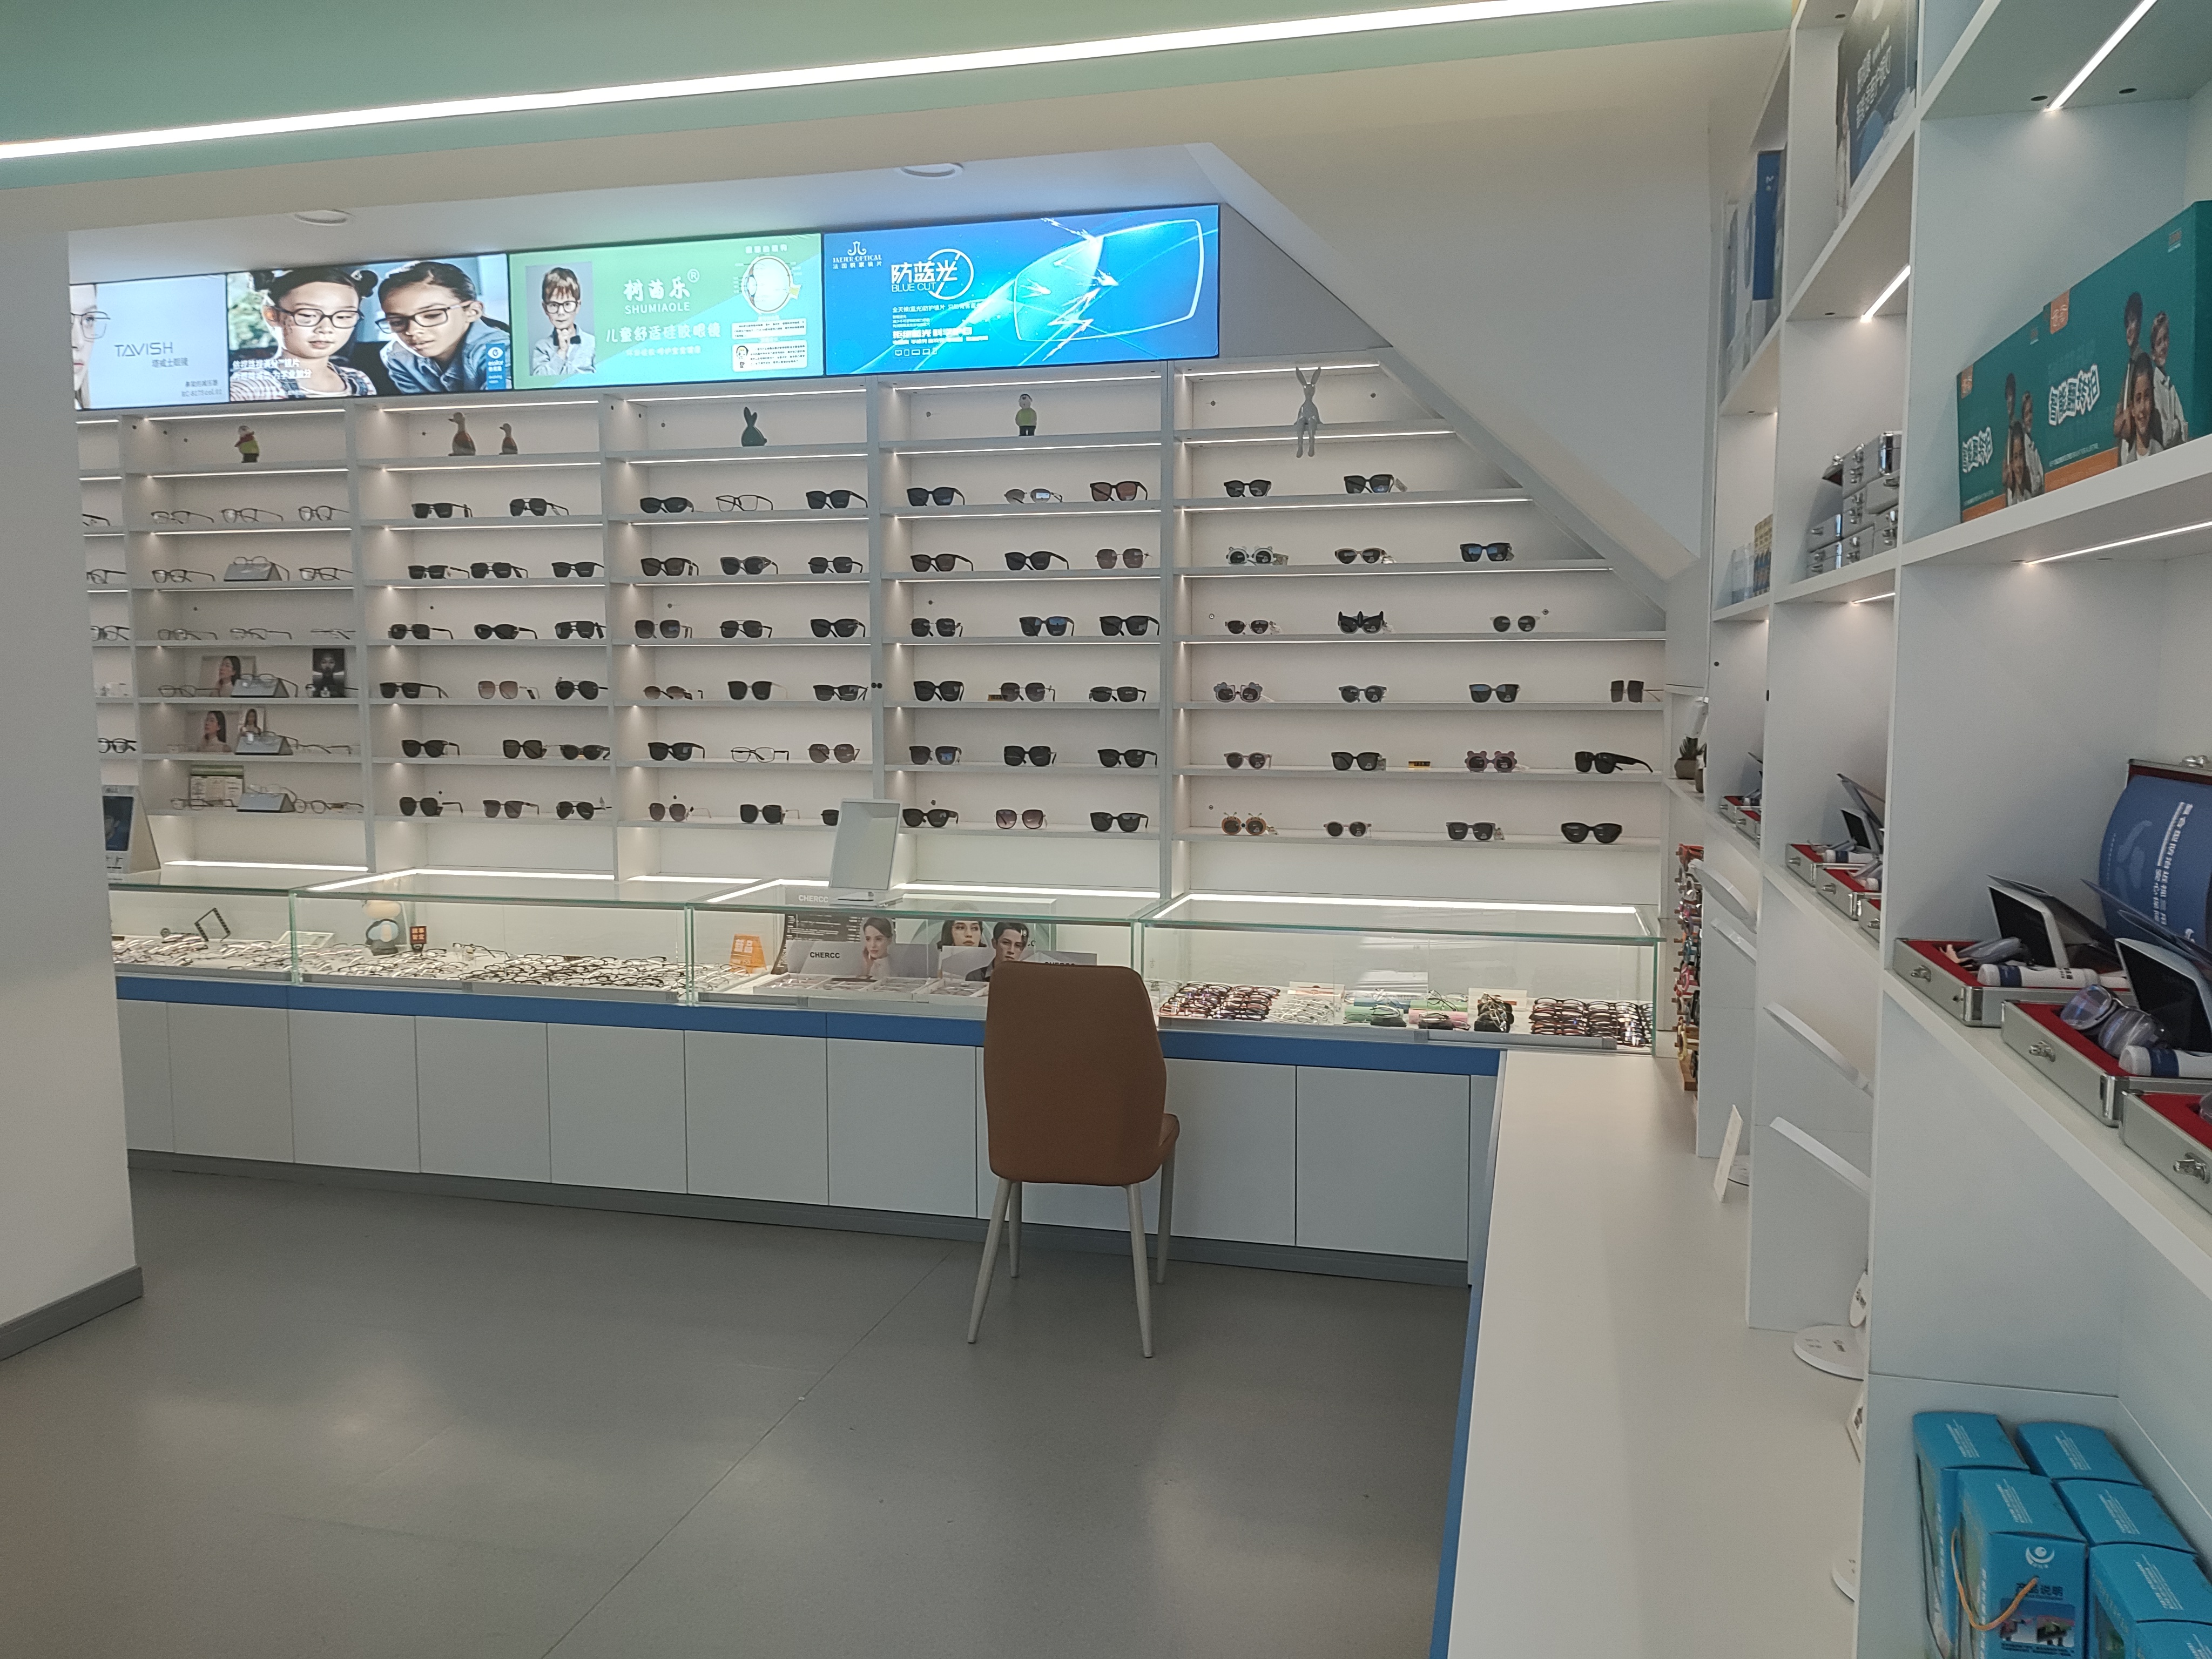
从行业长期发展来看,政策对青少年近视防控的支持力度持续加大,整个市场的需求还在持续释放,不管是新开的门店还是传统眼镜店想升级,优先选择双盈利组合模式的盈利稳定性会高很多,不用在价格战里耗着,也能给用户提供更科学完整的视力矫正服务。
以上信息综合自2025-2026年视光行业公开经营调研数据、头部品牌公开经营公示内容,所有涉及的经营资质、产品合规性内容都可以在对应官方渠道核验,大家入行前可以多实地走访不同模式的门店,对比实际经营情况再做决策。
【全文完】